 中文
 English
 Español
 Francés
 Русский
 Português
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
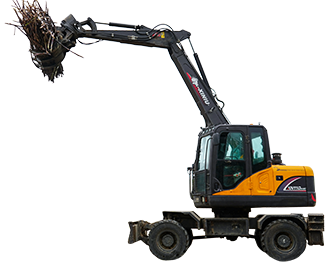
تمويل حفارة بعجلات: القرض مقابل التأجير مقابل الإيجار
تمت المراجعة بواسطة جاستن، مهندس المنتج· استنادًا إلى مواصفات المصنع الرسمية وتقارير الصناعة، أغسطس 2026
الخلاصة:تتراوح معدلات الفائدة السنوية للقروض من 5% للائتمان القوي إلى ما يقرب من 29% للائتمان الضعيف. التأجير يخفض الدفعات الشهرية لكنه يتخطى الملكية. الاختيار الصحيح يعتمد على المدة التي ستحتفظ فيها بالآلة.
معظم المقاولين الذين يشترون حفارة بعجلات لا يدفعون نقدًا، وهيكل التمويل المختار يؤثر على التكلفة الحقيقية للآلة بقدر ما يؤثر سعر الشراء المتفاوض عليه. فهم الخيارات قبل التحدث مع المُقرض يضع المشتري في موقف أقوى من الدخول وقبول ما يُعرض أولاً.
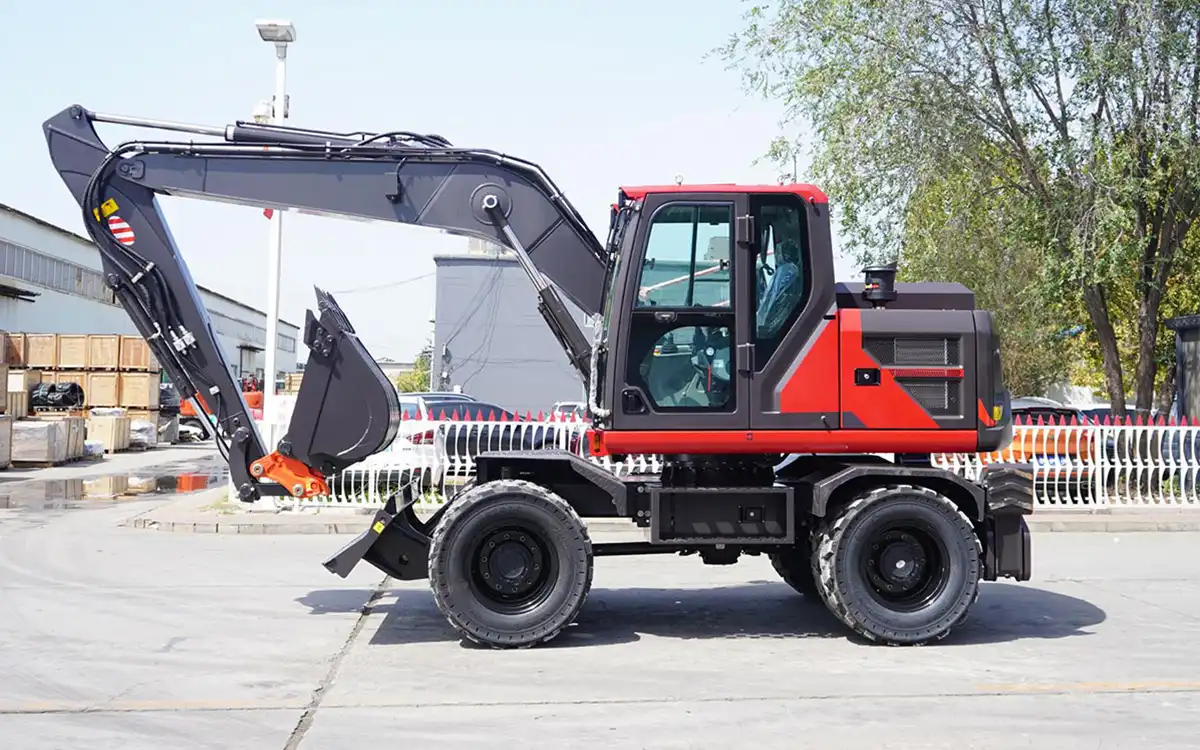
ثلاث طرق لاقتناء الآلة، وكيف تختلف فعليًا
قرض المعدات
ترتيب مباشر: يُقدّم المُقرض أموالًا لشراء الآلة، ويمتلك المشتري الآلة منذ اليوم الأول، وعادةً ما تكون الآلة نفسها بمثابة ضمان. تغطي معظم قروض المعدات من 80 إلى 100 بالمائة من سعر الشراء، مما يعني أن المشتري ذا الائتمان القوي قد لا يحتاج إلى دفعة مقدمة تذكر أو لا يحتاج إليها إطلاقًا.
إيجار المعدات
يتيح عقد الإيجار استخدام الآلة دون امتلاكها بالكامل، مع دفعات شهرية على مدى فترة محددة. وفي النهاية، تكون الخيارات عادةً إعادة الآلة، أو تجديد عقد الإيجار، أو شرائها بقيمتها المتبقية. توفر عقود الإيجار عمومًا دفعات شهرية أقل من القرض لنفس الآلة، لأن المشتري لا يدفع مقابل الملكية الكاملة.
تأجير
لا يوجد أي التزام تمويلي إطلاقًا، وبتكلفة أعلى بشكل ملحوظ لكل يوم استخدام فعلي. يناسب الإيجار قصير الأجل الاحتياجات المؤقتة، أو تجربة نوع آلة قبل الالتزام به، أو المشاريع التي تُنفذ لمرة واحدة فعلًا حيث لا يكون الاستمرار في الملكية منطقيًا.
كيف تبدو الأرقام فعليًا في عام 2026
عادةً ما تتراوح أسعار الفائدة على قروض المعدات للآلات الإنشائية بين 6.5 و11 بالمائة كنسبة مئوية سنوية من المقرضين التقليديين للمقترضين ذوي الجدارة الائتمانية العالية، حيث تُصنف المعدات الإنشائية باستمرار ضمن الفئات الأكثر تفضيلاً لأن المقرضين يعتبرونها ضماناً قوياً بقيمة إعادة بيع موثوقة، وفقاً لـبيانات أسعار قروض المعدات لعام 2026 حسب القطاع. يدفع المقترضون ذوو الائتمان الأضعف مبالغ أكبر بكثير: السيناريوهات التوضيحية لعام 2026 على قرض بقيمة 50,000 دولار تُظهر حوالي 1,014 دولاراً شهرياً بنسبة 8 بالمائة سنوياً للائتمان الممتاز، وترتفع إلى حوالي 1,468 دولاراً شهرياً بنسبة 25 بالمائة سنوياً للائتمان الأضعف، بفارق يقارب 27,000 دولار في إجمالي الفوائد على مدى عمر القرض، وفقاً لـتحليل أسعار تمويل المعدات لعام 2026.
عرض بعض المصنعين تمويلًا ترويجيًا بنسبة 0% لمدة تصل إلى 60 شهرًا على الآلات الجديدة المؤهلة خلال أجزاء من عام 2026، على الرغم من أن هذه العروض الترويجية عادةً ما تكون خاصة بعلامة تجارية وطراز معين بدلاً من أن تكون متاحة عالميًا عبر فئة المعدات المدمجة، لذا من الجدير تأكيد الشروط الترويجية الحالية مباشرة مع أي مصنع أو تاجر مشارك في عملية شراء محددة.
خمسة أسئلة تحدد الهيكل المناسب
ما المدة التي تتوقع بشكل واقعي الاحتفاظ بهذه الآلة المحددة؟
هل الحفاظ على النقد للرواتب والمواد ورأس المال العامل الآخر أكثر قيمة من امتلاك الأصل بالكامل؟
ما هو ملفك الائتماني الحالي، وكيف يؤثر ذلك على الأسعار المتاحة لك فعليًا؟
هل تخطط شركتك للترقية إلى آلة أكبر أو مختلفة خلال السنوات القليلة القادمة؟
هل سيتم تغطية الدفعة الشهرية بشكل مريح من الإيرادات التي تولدها الآلة نفسها؟
غالبًا ما يتفوق المشتري الذي يخطط للاحتفاظ بالآلة طوال عمرها الافتراضي الكامل، مع احتياطيات نقدية معقولة وائتمان قوي، عند التمويل أو الدفع نقدًا. أما المشتري الذي يتوقع الترقية خلال بضع سنوات، أو يولي الأولوية لأقساط شهرية أقل على حساب الملكية النهائية، فغالبًا ما يجد أن التأجير هو الأنسب هيكليًا.
الحساب الحقيقي وراء الإيجار مقابل الشراء على المدى الطويل
يبدو الإيجار الخيار الأقل التزامًا، لكن مقارنة التكلفة الإجمالية تتغير بشكل كبير مع تكرار الاستخدام. فالاستخدام المتكرر والمنتظم يحوّل رسوم الإيجار اليومية إلى إجمالي قد يتجاوز سعر شراء آلة مماثلة خلال بضع سنوات فقط، وهذا جزء من السبب الذي يجعل الإنفاق على الإيجار خارج نطاق الاستخدام العرضي أو الموسمي يميل إلى تفضيل الملكية بمجرد إجراء الحساب فعليًا. وتنقلب هذه المقارنة في الاتجاه المعاكس للاستخدام العرضي حقًا، حيث يتجنب هيكل الإيجار الخالي من الالتزامات دفع ثمن آلة قد تظل خاملة معظم العام.
ما يتحقق منه المقرضون فعليًا قبل الموافقة
بعيدًا عن عتبة درجة الائتمان الرئيسية، يريد المقرضون عادةً رؤية إقرارات ضريبية للأعمال لمدّة سنتين إلى ثلاث سنوات، وكشوفات بنكية حديثة، وإثبات تأمين، وعرضًا رسميًا من تاجر المعدات يحدد بالضبط ما يتم تمويله وبأي مبلغ، وفقًا لإرشادات التمويل الصناعية للمقاولين ومشتري المعدات. لا يُستبعد تلقائيًا العمل الأحدث الذي ليس لديه هذا التاريخ، لكن يجب أن يتوقع تدقيقًا أكثر دقة في الخبرة الصناعية وشرحًا أوضح لكيفية توليد الآلة للإيرادات.
حقيقة درجة الائتمان، دون تجميل
عادةً ما يفتح الحصول على درجة ائتمانية تبلغ 680 أو أعلى الباب أمام أسعار فائدة معقولة، بينما تتيح الدرجات التي تزيد عن 720 الحصول على أفضل الشروط المتاحة. أما الدرجات التي تقل عن 620 فقد تظل مؤهلة في كثير من الحالات، لكن توقع دفع دفعة أولى أكبر، وفترات سداد أقصر، وأسعار فائدة أعلى بشكل ملحوظ، قد تصل أحيانًا إلى نطاق 20% من معدل الفائدة السنوي. هذا ليس سببًا لتجنب التمويل بدرجة ائتمانية ضعيفة، لكنه سبب لحساب الأرقام الفعلية قبل افتراض أن التمويل أرخص تلقائيًا من الإيجار أو تأجيل الشراء لتحسين الائتمان أولاً.
اعتبار ضريبي يستحق المعرفة
في الولايات المتحدة، يسمح البند 179 من قانون الضرائب للشركات بخصم كامل سعر شراء المعدات المؤهلة التي تم وضعها في الخدمة خلال السنة الضريبية، حتى عندما يتم تمويل المعدات بدلاً من دفعها نقدًا، وفقًا لإرشادات مصلحة الضرائب الأمريكية المشار إليها عبر مصادر متعددة لتمويل المعدات لعام 2026. بالنسبة للعديد من المقاولين، يقلل هذا الخصم بشكل ملموس من التكلفة الحقيقية بعد الضريبة لتمويل المعدات الجديدة، على الرغم من أن الأهلية والحدود تختلف حسب السنة والوضع التجاري، وهذا ليس بديلاً عن التوجيه من محاسب مؤهل على دراية بوضعك الضريبي المحدد.
تمويل المعدات المستعملة: ما الذي يتغير
عادةً ما يعمل تمويل حفارة العجلات المستعملة بنفس طريقة تمويل الحفارة الجديدة، مع اختلافين ثابتين: عادةً ما تكون أسعار الفائدة أعلى بنسبة 1 إلى 2 في المائة من تمويل المعدات الجديدة، وتكون مدة القرض أقصر عادةً، وغالبًا ما تكون محددة بحوالي 60 شهرًا مقارنة بما يصل إلى 84 شهرًا المتاحة في بعض قروض المعدات الجديدة. يجدر أخذ هذا في الاعتبار عند اتخاذ قرار الشراء بين المستعمل والجديد إلى جانب فارق سعر الماكينة وحده، لأن شروط التمويل نفسها تغير مقارنة التكلفة الإجمالية.
اعتبارات التمويل الدولية وعبر الحدود
يواجه المشتري الذي يقوم بتوريد حفارة بعجلات مباشرة من مصنع خارجي مشهدًا تمويليًا يختلف بعض الشيء عن قروض المعدات المحلية. تُستخدم خطابات الاعتماد وترتيبات التمويل التجاري بشكل شائع لسد الفجوة بين هياكل قروض المعدات القياسية والمشتريات الخارجية، وفقًا لتغطية تمويل المعدات لعام 2026 التي تتناول التوريد الدولي على وجه التحديد. قد يكون لدى البنك المحلي أو مقرض المعدات خبرة محدودة في تمويل الشراء المباشر من الخارج، مما يجعل من الجدير مناقشة هذا السيناريو المحدد مع المقرض مبكرًا، بدلاً من افتراض أن شروط قرض المعدات المحلية القياسية ستنطبق تلقائيًا على معاملة دولية.
تأكيد الشروط الحالية مباشرة قبل الالتزام
تتغير معدلات التمويل والعروض الترويجية ومتطلبات المقرضين بشكل متكرر وتختلف حسب المنطقة والمقرض وملف المشتري. يُرجى تأكيد خيارات التمويل الحالية وأي شروط ترويجية متاحة مباشرة مع شركة رينوسيروس أو تاجر المعدات والمقرض الذي تختاره قبل إتمام عملية الشراء، حيث تعكس الأرقام الواردة في هذا المقال ظروف السوق العامة لعام 2026 وليست عرضًا محددًا لأي معاملة فردية.
لماذا غالبًا ما يتفوق التمويل على الدفع نقدًا، حتى عندما يكون النقد متاحًا
مقاول لديه 35,000 دولار متاحة لشراء آلة بالكامل يمتلك أصلًا مدفوعًا بالكامل، لكنه أيضًا يفتقر إلى 35,000 دولار متاحة للمنافسة على مشاريع جديدة، أو تغطية الرواتب خلال شهر بطيء، أو التعامل مع إصلاح غير متوقع في مكان آخر من الأسطول، وفقًا لـإرشادات تمويل معدات البناء لعام 2026تمويل نفس الشراء على مدى عدة سنوات مع دفعة أولى متواضعة يُبقي تلك النقود تعمل في العمل بينما تولّد الآلة نفسها إيرادات نحو سداد أقساطها. وقد نما حجم تمويل المعدات على مستوى الصناعة بشكل ملحوظ حتى أوائل عام 2026، وهي إشارة إلى أن المزيد من المقاولين يختارون الحفاظ على رأس المال العامل بدلاً من الدفع نقدًا حتى عندما يكونون قادرين تقنيًا على ذلك، وفقًا لبيانات من جمعية التأجير والتمويل للمعدات المشار إليها في تحليل تمويل الحفارات لعام 2026.
هذه ليست قاعدة عامة. فالمقاول الذي يمتلك احتياطيات نقدية كبيرة ولا حاجة قريبة المدى لتلك النقود في مكان آخر قد يظل في صالحه الدفع نقدًا وتجنب الفوائد تمامًا. النقطة ليست أن التمويل صحيح دائمًا، بل إن الدفع نقدًا ليس تلقائيًا الخيار الأذكى ماليًا لمجرد أنه يتجنب مدفوعات الفوائد.
كيف يؤثر عمر العمل وتاريخه على ما هو متاح فعليًا
تختلف خيارات التمويل بشكل ملحوظ اعتمادًا على مرحلة دورة حياة العمل. عادةً ما يحصل العمل القائم الذي يتمتع بإيرادات ثابتة لمدة عامين أو أكثر وائتمان قوي على شروط أطول، ودفعات مقدمة أقل، وموافقة أسرع. أما العمل الأحدث أو المالك المشغّل لأول مرة فيمكنه أيضًا الحصول على الموافقة، لكن المقرضين ينظرون عن كثب إلى الخبرة في المجال، حتى العمل السابق كمقاول 1099 يُحتسب، كما أن التفسير الواضح لكيفية توليد الآلة للإيرادات يهم أكثر عندما يكون الملف الائتماني أرق. الحضور مستعدًا بكشوفات بنكية وخطة إيرادات محددة، بدلًا من نية عامة لـ«بدء استخدامها في الأعمال»، يحسّن بشكل ملموس فرص الموافقة للعمل الأحدث.
تجميع عدة قطع من المعدات في حزمة تمويل واحدة
يمكن للمقاول الذي يشتري حفارة بعجلات إلى جانب معدات أخرى، أو مقطورة، أو حزمة ملحقات، أو آلة ثانية، أن يجمع غالبًا عدة مشتريات في حزمة إيجار أو قرض واحدة بدلاً من تمويل كل منها على حدة. وهذا يمكن أن يبسط الميزانية الشهرية في دفعة واحدة يمكن التنبؤ بها بدلاً من عدة دفعات، على الرغم من أنه من الجدير التأكد من أن التجميع لا يمدد المدة على العناصر التي تنخفض قيمتها بسرعة مثل الملحقات إلى ما بعد عمرها الإنتاجي الواقعي فقط لمطابقة مدة الآلة الأساسية.
ما يتطلبه طلب التمويل الرسمي فعليًا
بالإضافة إلى حد درجة الائتمان، فإن المقرض الذي يعالج طلب تمويل المعدات عادةً ما يريد مجموعة محددة ومتسقة من المستندات جاهزة مسبقًا: كشوفات حساب بنكية حديثة للأعمال تُظهر متوسط الرصيد وأنماط الإيداع، وعرض أسعار رسمي أو فاتورة من بائع المعدات تحدد الآلة الدقيقة وسعرها، وإثبات تأمين الأعمال، وفي كثير من الحالات رخصة تجارية اعتمادًا على الهيكل والاختصاص القضائي. إن تجهيز هذه المستندات قبل التقديم، بدلاً من جمعها بشكل تفاعلي بعد أن يطلبها المقرض، يؤدي عمومًا إلى تسريع الموافقة وتجنب التأخيرات التي قد تؤجل عملية الشراء المخطط لها أو تاريخ بدء العمل.
طريقة بسيطة لاتخاذ القرار
إذا كانت الآلة ستعمل لصالحك طوال عمرها الإنتاجي الكامل وكانت جدارتك الائتمانية تدعم أسعار فائدة معقولة، فإن التمويل أو الدفع نقدًا ينتج عمومًا أقل تكلفة إجمالية. إذا كنت تتوقع الترقية خلال بضع سنوات أو ترغب في الحفاظ على أقصى مرونة نقدية، فإن دفعات التأجير الأقل ومسار الترقية المدمج غالبًا ما يناسبان بشكل أفضل رغم التكلفة الإجمالية الأعلى بمرور الوقت. إذا كانت الحاجة قصيرة الأجل حقًا أو كنت لا تزال تتحقق مما إذا كانت هذه الفئة من الآلات تناسب عملك على الإطلاق، فإن الاستئجار يظل نقطة البداية الأقل مخاطرة بغض النظر عن قرار التمويل النهائي.
الأسئلة الشائعة
هل يمكنني الحصول على تمويل للمعدات بائتمان سيئ؟
نعم غالبًا عبر مقرضين متخصصين، وإن كنت تتوقع دفعة مقدمة أكبر، عادة من 20 إلى 30 بالمئة، وأسعار فائدة أعلى مما قد يحصل عليه مقترض بائتمان قوي.
هل التأجير دائمًا أرخص من قرض المعدات؟
عادةً ما تكون الدفعات الشهرية أقل مع عقد الإيجار، لكن التكلفة الإجمالية على مدى المدة الكاملة غالبًا ما تكون أعلى من القرض، لأن الإيجار لا يبني نحو الملكية بنفس الطريقة التي تدفع بها أقساط القرض.
هل أحتاج إلى دفعة مقدمة لتمويل حفار بعجلات؟
ليس دائمًا. تتراوح متطلبات الدفعة المقدمة عادةً من 0 إلى 20 بالمئة اعتمادًا على الملف الائتماني والمقرض، وعادةً ما يفتح الائتمان الأقوى متطلبات دفعة مقدمة أقل.
هل يمكن لشركة جديدة بدون سجل ائتماني الحصول على تمويل للمعدات؟
أحيانًا، خاصةً إذا كان المالك لديه خبرة صناعية ذات صلة، على الرغم من توقع تدقيق أقرب وربما دفعة مقدمة أكبر مما ستواجهه شركة قائمة.
هل دفعات الإيجار قابلة للخصم الضريبي؟
غالبًا ما تكون قابلة للخصم بالكامل كمصروف تشغيلي، بينما تعمل خصومات الشراء من خلال القسم 179 بشكل مختلف؛ استشر محاسبًا مؤهلًا للحصول على إرشادات خاصة بحالة عملك.
هل تقدم شركة رينوسيروس تمويلًا مباشرًا على مشتريات الحفارات ذات العجلات؟
قم بتأكيد خيارات التمويل والدفع الحالية مباشرة مع Rhinoceros لعملية الشراء الخاصة بك، حيث تختلف البرامج المتاحة حسب المنطقة وتتغير بمرور الوقت.
تختلف معدلات التمويل والشروط والاعتبارات الضريبية حسب المُقرض والمنطقة والملف الائتماني وظروف السوق الحالية، وتتغير بمرور الوقت. هذا المحتوى معلومات عامة وليس نصيحة مالية أو ضريبية؛ قم بتأكيد الشروط الحالية مع المُقرض الخاص بك واستشر محاسبًا مؤهلًا للحصول على إرشادات خاصة بحالتك.